2024年包装行业并购趋势:巨额交易兴起,去库存影响消退
随着疫情后去库存影响的减弱,包装行业并购活动在2024年预计将保持活跃但节奏趋于正常。分析师指出,近期跨境巨额交易频现,而中小型交易仍是市场主力。
随着疫情后去库存影响的消退,曾影响包装行业并购决策的关键因素正逐渐失去影响力。分析师预计,2024年包装并购活动将持续,但节奏将比疫情后繁荣期及随后的去库存低谷期更为平稳。
投资公司Blaige & Co.首席执行官Thomas Blaige在Alexander Watson Associates于6月举办的网络研讨会上表示,过去二十年中,包装领域的并购活动增长超过一倍,且该领域仍在扩张,但近两年势头有所放缓。
私募股权公司Mason Wells董事总经理Damon Thome在同一研讨会上指出,过去12个月的交易管道“并非完全强劲,至少与之前12、24、36个月相比”。
但分析师指出,变化正在酝酿。
私募股权公司LongueVue Capital负责人Evan Golden在研讨会上表示:“近几个月,尤其是夏季之前,我们看到了明显的回升。许多人正重返市场,对自己的业务、行业趋势更有信心,感觉基础稳固。”
德勤企业融资首席执行官Will Frame在接受采访时表示,2024年迄今,包装交易的步伐和规模“相对温和”,这一态势可能持续至第三季度。“我最好的预测是,之后我们将看到正常状态恢复,即交易量稳健可观……我预计这一趋势将持续到今年下半年及以后。”
去库存、可持续性与私募股权
过去一年,疫情后的供应链状况,尤其是去库存,对并购活动放缓产生了显著影响。在各类包装基材中,企业都感受到客户在疫情初期积累库存的冲击。行业观察者普遍预期会有修正,但其幅度远超预期。
Frame表示:“我认为,修正的幅度让市场几乎所有人都感到意外。而且持续时间……大多数人预期是30天或60天的事件,但最终对多数人而言持续了四到六个月。”
去库存对客户的影响以销售和收入下滑的形式传导至包装企业,进而影响其并购前景和时机:考虑交易的企业不希望最近一两季度的财务数据表现不佳。
Frame说:“大多数人都在等待这一影响从12个月的回望窗口中消失……然后卖家才可能考虑扣动扳机,启动并购交易流程。”
Blaige在研讨会上表示,去库存还导致交易管道质量出现问题。Thome证实,一些公司是出于必要而非时机完美才进入市场。
Thome表示,2022年和2023年的去库存“让一些公司难以感受到足够的动力来进入市场。许多私募股权支持的平台确实如此,但家族企业也不例外。不过,家族企业一直且仍然比私募股权支持的平台更愿意进入市场。”
Frame指出,大约18至24个月前开始的私募股权主导的并购繁荣,其影响是评估未来6至12个月交易潜力时需考虑的因素。标签加工和折叠纸盒等几个特定领域尤为突出。
Frame说:“许多私募股权公司以高价收购了优质资产,并承担了较高的债务杠杆。与此同时,利率翻了三倍。随着今年交易环境趋于稳定,我们将看到谁从中脱颖而出,谁可能陷入困境。”
分析师表示,当前环境为某些机会(或为即将到来的机会做准备)创造了条件,尤其是纤维包装公司。
Freedonia Group消费者与商业用品研究经理Jennifer Christ表示:“由于行业面临的去库存问题……许多有能力投资的公司可以加强供应链。现在是纸包装的好时机……潜在需求巨大,公司必须做好准备,以便在该行业良好运营。”
品牌包装基材转换的浪潮也日益成为影响并购决策的因素。Frame表示,此前行业曾推动所有基材转向塑料(部分出于安全和健康原因),而现在出于可持续性原因,趋势正好相反。
他说:“有些客户根据对包装可持续性的认知做出购买决定,这正推动某些品类远离塑料。”
他解释说,这一趋势“促进了整合周期中的并购”,并指出整合、创新、增长、再整合的循环持续进行。德勤《2024年第一季度并购报告》预测,可持续性关注将在2024年全年推动创新,包括回收利用和可生物降解PET的增长。

跨境交易兴起
尽管国际并购并非新鲜事,但近期其可见度和重要性显著提升。
Blaige表示:“当今并购业务中的跨境元素日益增多。”他解释说,约73%的交易“具有国际导向”。
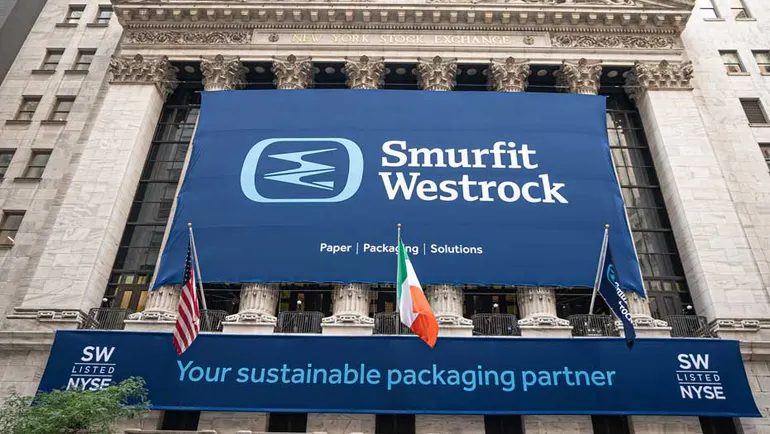
一系列高调的包装巨头国际巨额交易始于2023年9月,当时Smurfit Kappa和WestRock宣布正进行合并谈判;该交易于7月5日完成。4月,总部位于伦敦的DS Smith同意被International Paper收购,此前其拒绝了Mondi的收购提议。数周后,巴西纸浆和造纸公司Suzano寻求收购International Paper,但谈判于6月终止。
Freedonia的Christ表示:“大公司能做的只有这么多,否则会触及反垄断法规……但纤维包装行业内部确实存在很大的整合空间。”
分析师称,合并不同国家的公司,尤其是当投资组合的地理足迹差异较大时,是实现快速增长的战略举措。
Frame说:“‘规模’是合理化这些交易的关键词。它们规模太大,以至于在国内市场几乎无法推动增长。”
在Sonoco以39亿美元收购Eviosys金属包装交易(6月宣布)之前,近期的国际巨额交易主要在纤维公司之间进行。这不仅仅因为纤维是主导包装基材。
Frame说:“想想玻璃或金属罐等行业,几乎已经没有整合空间,而且大部分已经是国际性的。我认为这些参与者通常尚未达到需要寻求国际大型合并的规模和整合程度。”
那么,在2024年的交易完成后,包装巨额交易时代是否结束?分析师表示,短期内可能如此,但一切皆有可能。
Freedonia Group包装分析师Mike Richardson在WestRock收购完成前接受采访时表示:“在美国市场,International Paper和WestRock是最大的瓦楞纸板生产商。但Packaging Corporation of America和Georgia-Pacific也相当重要。无法确定他们是否有兴趣扩大在美国市场的足迹。”
尽管如此,分析师强调,包装并购整体并未结束。
Christ说:“永远不会结束。显然有高峰和低谷。产能持续发生潜在转移,这些工厂、分销网络和加工设备的归属也在不断变化。”
集群效应

分析师表示,许多并购交易(尤其是巨额交易)似乎成批公开宣布,这并非完全巧合。
Christ说:“有时这些事确实会接连发生。收购往往会引发其他收购,因为竞争对手在寻找跟上主要竞争对手变化的方法。因此,如果Smurfit Kappa考虑收购WestRock以扩大在美国的业务,那么International Paper和DS Smith考虑类似交易也就顺理成章。”
总体趋势是整合而非剥离,但有时剥离也会成批出现。例如,俄罗斯入侵乌克兰促使许多公司剥离在俄资产,包括Amcor、Ball和International Paper。
但这并不意味着剥离罕见。仅今年,Ball完成了56亿美元出售其航空航天业务的交易,成为纯包装公司;Berry宣布出售其国际消费品包装部门的两项业务,并宣布将剥离其Health, Hygiene & Specialties部门;Sonoco宣布将出售其保护性解决方案业务,其他部门也可能跟进。
小而重要
并非所有近期并购活动都是巨额交易。分析师称,占据头条的大型交易并非主流,而较小规模的增量交易累积起来影响巨大。德勤的Frame表示:“坦率地说,交易量来自中小型交易。”
根据Alexander Watson Associates网络研讨会提供的数据,82%的包装公司年销售额低于1亿美元。“因此这是一个中小型行业,”Blaige说。“在过去二十年中,超过80%的最大、最强的包装加工商已合并或出售,”这增加了中小型公司参与交易的需求。
Freedonia Group企业研究分析师Joe Iorillo表示,过去三年中,瓦楞纸领域出现了数量惊人的小型并购交易。例如,总部位于亚特兰大的Hood Container今年同意收购Independent II和Sumter Packaging,此前三年已进行一系列收购。5月,威斯康星州的Green Bay Packaging收购了密苏里州的SMC Packaging Group。
同样,印第安纳州的Welch Packaging一直在收购较小的纸箱制造商,Iorillo指出,包括去年收购田纳西州的Nashville Box和AtCorr Packaging,以及上个月收购Northeast Box。“他们有意提高瓦楞纸产能,并正在向美国不同地区扩张,”Iorillo说。
此外,Mason Wells的Thome表示,较小的公司可能更适合在未来几个月进行并购交易,因为许多公司在第一季度的销售业绩优于大型上市公司。尽管如此,随着经济拖累因素逐渐消退,2024年涉及较小参与者的交易量将下降。“这是恢复正常状态的重要组成部分,”Frame说。
随着包装行业在2024年年中及余下时间回归正常,行业观察者展望2025年的交易潜力。
Thome表示:“我不认为2024年包装并购界会出现重大转变。”企业更可能等待需求回升,积累一些增长,然后“在考虑于2025年将业务推向市场时,以此为基础。”