关税与地缘政治冲击大宗商品市场:四大关键影响解析
在近期举办的“供应链展望:2026年趋势与风险”线上活动中,行业专家分析了关税与地缘政治对大宗商品市场的多重影响。文章总结了四大要点:美国对铝钢的232关税推高成本并影响食品饮料价格;塑料行业面临关税不确定性但压力相对缓和;伊朗冲突扰乱全球铝供应并推高树脂价格;USMCA前景不明但重谈或带来机遇。
编者按:本文是“供应链展望”系列报道的一部分,该系列聚焦于Packaging Dive、Supply Chain Dive、Manufacturing Dive和Trucking Dive联合主办的供应链展望活动中的关键见解。点击此处可观看活动回放。
原生及再生塑料和金属大宗商品市场正持续受到关税压力与伊朗冲突的影响。美墨加贸易协定的前景悬而未决,加剧了不确定性,但重新谈判或将为强化贸易关系创造机遇。
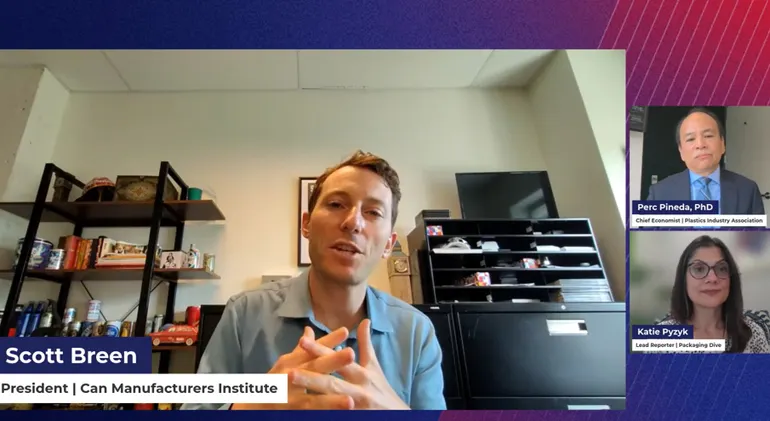
在周三举行的“供应链展望:2026年趋势与风险”线上活动中,来自塑料和金属行业的专家就这些重大全球影响因素分享了观点。以下为活动要点摘录。
一、232关税实施一年后,制罐商承压
自2018年起实施的232铝钢关税,在2025年从25%提高至50%。美国制罐制造商协会(Can Manufacturers Institute)主席Scott Breen表示,这给美国制罐商带来了“不可避免的成本上升”。
尽管铝制饮料罐主要使用再生铝,但仍需一定量的原生铝,而原生铝主要从加拿大进口。Breen指出,在更高关税下,部分加拿大生产商正将销售转向欧洲等其他市场。
因此,美国半成品(如罐体板材)生产商不得不从包括波斯湾地区在内的其他渠道采购更多铝。据美国铝业协会数据,2025年该地区国家占美国原生铝进口的约21%,半成品进口占13%。Breen表示:“这比2024年显著上升,基本处于或接近创纪录水平。”
关税同样影响食品罐用钢材价格。美国约80%的食品罐用马口铁依赖进口,这意味着该材料面临显著的关税风险。Breen称,尽管关税高达50%,美国钢铁生产商对马口铁的投资意愿仍低,因为钢包装仅占钢铁总产量的约1%,马口铁属于“小众产品”。
因此,这些更高的投入成本正沿供应链传导,先转嫁给食品和饮料生产商,最终由消费者承担。据美国劳工统计局消费者价格指数数据,2025年6月至今,饮料价格上涨2%至3%,罐装水果和蔬菜上涨约5%。Breen指出,罐装食品价格涨幅超过冷冻和新鲜食品,表明232关税正对该行业产生特定影响。
美国制罐制造商协会正推动一系列贸易救济措施,包括主张降低马口铁和原生铝的关税,并对进口的填充食品罐(目前未面临同等成本压力)征收对等关税。
二、塑料行业因关税不确定性陷入观望
塑料行业同样面临关税压力,但美国塑料工业协会首席经济学家Perc Pineda表示,目前压力不如金属行业严重。“价格确实存在上行压力,但各领域表现不均,并未出现大幅飙升。”
长期存在的对华301关税继续影响部分进口。例如,来自中国的塑料包装(如聚乙烯袋)进口量在1月至5月同比下降约7.2%。与此同时,塑料设备制造商在2027年12月前享有232关税的临时豁免,但考虑设备投资的企业正面临规划不确定性。
另一个不确定性因素来自一项提案:拟对约60个未禁止强迫劳动的国家进口商品加征10%至12.5%的关税。Pineda表示:“未来几个月美国贸易和关税政策将如何演变,仍缺乏明确性。”
三、伊朗冲突扰乱全球塑料和金属供应及价格
与会专家指出,伊朗持续冲突正影响塑料和金属大宗商品。3月,伊朗导弹击中海湾地区两家大型铝生产商,扰乱全球供应链,导致供应趋紧和价格大幅上涨,Breen说。
然而,就在过去一个月,市场出现“价格急剧下跌”,因有消息称美伊可能达成停火,霍尔木兹海峡有望重新开放贸易,使海湾地区商品得以出口。与此同时,包括中国在内的部分亚洲国家正提高铝产量,“因为它们看到了机会,供应紧张有所缓解”。但近日美伊冲突解决前景转暗,Breen表示:“价格可能再次上涨,尤其是伊朗局势再度恶化时。”
对塑料而言,伊朗冲突影响不均,但部分体现在树脂价格上。Pineda援引生产者价格指数数据称,树脂价格4月上涨约6%,5月再涨14%。他指出:“美国的一大竞争优势是树脂生产基于天然气,因此供应充足。”但树脂价格是全球定价,全球能源市场扰动(如伊朗冲突影响原油价格)可预示未来价格走势。
Pineda尚未发现冲突导致对原生树脂需求超过再生树脂的证据,但他表示美国可回收材料出口增加,这显示国内回收和转化受到更多关注。
四、展望更优的USMCA协议
美国政府本月宣布,不会以当前形式续签美墨加协定。这既带来市场不确定性,也带来乐观情绪:新版USMCA或为塑料和金属大宗商品创造更好的贸易机会。
Pineda表示:“我们完全有理由继续维持这一贸易协定。”他指出,墨西哥是美国塑料行业最大出口市场,加拿大位居第二。新版USMCA可加强三国间的材料流动,“同时我们应共同聚焦真正的问题——中国及其产能过剩”,尤其是钢铁过剩,Breen补充道。
此外,Pineda提醒,美国、墨西哥和加拿大面临欧洲贸易集团及新成立的亚洲贸易集团(涵盖中国、日本、韩国等15国)的“激烈竞争”。该亚洲集团“约占全球贸易的30%,美国、加拿大和墨西哥在规划下一份自由贸易协定时应予以考虑”。