业绩增长乏力,企业转向并购寻求突破
麦肯锡最新报告指出,包装行业在疫情后增长放缓,企业高管正将并购视为调整业务组合、重返增长轨道的关键杠杆,其中“程序化并购”策略备受青睐。
众所周知,包装行业自疫情时代繁荣结束以来,一直面临业务挑战,整体增长乏力。在持续的压力下,企业高管们纷纷寻求替代途径以推动增长并回馈股东。麦肯锡公司(McKinsey & Co.)最新发布的报告指出,并购(M&A)正是这样一条路径。
“人们对通过并购作为杠杆所能实现的目标重新燃起了兴趣和热情,”麦肯锡合伙人、该报告合著者Abhinav Goel在接受采访时表示。“并购作为一种杠杆,可以帮助你调整业务参与度、在核心市场加倍投入等,从而维持良好的增长轨迹。”
报告特别指出,包装行业高管正聚焦于“程序化并购”(programmatic M&A)。这一策略强调通过一系列中小型交易(而非一两笔大型交易)来实现特定目标。麦肯锡的研究表明,这种方法在长期内更有可能创造价值。
Goel解释说:“在程序化并购中,你会持续寻找收购或剥离的机会,以更好地定位公司。无论是私募股权还是战略买家,都应积极投身市场,而非仅仅充当旁观者。”
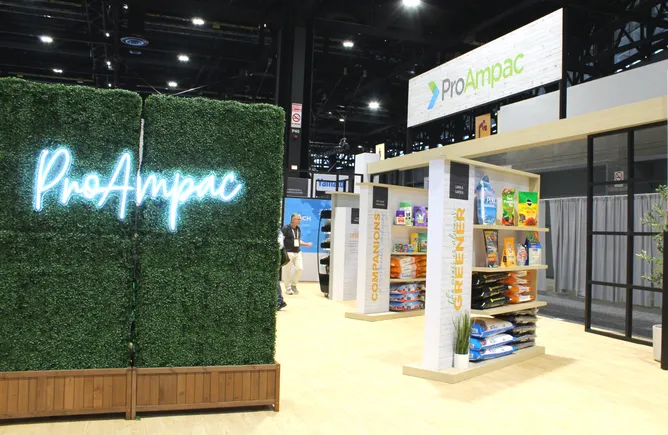
程序化并购的一个近期案例是ProAmpac,该公司于3月6日完成了对TC Transcontinental包装业务的收购,交易金额为21亿加元(约15亿美元)。这家由Pritzker Private Capital所有的公司,正是通过数十次收购逐步壮大,其中包括2025年对电商包装专家PAC Worldwide以及国际纸业(International Paper)纸袋加工业务的收购。
谈及ProAmpac时,Goel表示:“我认为他们希望巩固在所参与市场中的地位……并将并购作为业务发展的杠杆。”
尽管麦肯锡并未预测2026年程序化并购将增加,但其他分析师认为这一趋势很可能出现。他们指出,企业倾向于在2026年利用并购来应对股价低迷和有机增长受限的问题。多位分析师还注意到,在经历了包括Smurfit Kappa收购WestRock、国际纸业收购DS Smith以及Amcor收购Berry Global在内的数年大型交易后,市场已开始向较小金额交易转变。
麦肯锡虽未给出自身预测,但其在9月对70多位C级高管及高级管理人员的调查显示,超过80%的受访者预计未来几年并购活动将增加。Goel表示:“尽管距离调查已过去四五个月,但包装行业高管对通过并购实现增长的兴奋感依然存在。”
该咨询公司将调查结果与对2010年至2024年造纸与包装行业并购活动的独立分析相结合,得出了关于程序化并购的结论。分析发现,表现最好的公司(其股东总回报中位数至少为12.2%)以定制化、纪律性的方式进行了多笔交易,其中约67%的交易属于程序化并购。相比之下,2010年至2024年间,这些顶尖企业中仅11%的交易属于有机增长。
受访者认为,追求更多并购的首要原因是核心市场整合(占23%)和扩大规模(占21%)。最具吸引力的终端细分市场依次是可持续发展(26%)、医疗保健(23%)和餐饮服务(20%)。
此外,研究团队还发现了三个明显的趋势,供有意进行更多交易的企业参考:
- 近年来,整体交易数量有所放缓,而平均交易规模有所增加,这表明在2023-2024年前后,市场转向了更少但更大、更具战略性的交易。
- 近期几笔大型包装收购主要以股票而非现金或债务融资。
- 许多包装公司正聚焦于一两个核心产品线,并采用“整合”策略,而非像过去那样同时涉足八到十个不同业务领域,有时甚至跨越多个行业子板块。
调查受访者中,高达94%的人表示有兴趣在未来几年进行更多低于10亿美元的交易,即使这意味着支付溢价。近50%的受访者表示愿意为合适的资产支付20%至25%的溢价。
报告指出,程序化并购并非适用于所有企业,但它正成为一种趋势。此外,包装行业在并购方面也面临与其他行业相同的经济动态:经济下行时交易减少,市场复苏时交易增加。
尽管如此,“高管们相信,并购将继续成为包装行业的重要议题,”Goel表示。“包装公司正在努力寻找持续增长并保持发展轨迹的方法。”