伊朗战争冲击包装供应链:影响是暂时的吗?
伊朗战争爆发近一个月,包装行业供应链冲击已显现。塑料等基材首当其冲,油价飙升推高运输与原料成本,霍尔木兹海峡受阻扰乱铝等大宗商品供应。分析人士指出,影响是否短暂取决于冲突时长,消费端疲软或进一步压制包装需求。
随着伊朗战争接近一个月节点,其对包装行业的影响正逐步显现。专家指出,塑料等部分基材已率先感受到初步冲击,若冲突持续,影响范围预计将进一步扩大。
影响将持续多久、属于短期波动还是长期结构性变化,这一不确定性令包装行业领导者保持高度警惕。
主要上市包装公司最近的财报电话会议大多在战争爆发前举行,因此高管当时未触及该议题。但随着信息陆续披露,分析师已开始零星发布相关影响评估并调整预测。
美银证券分析师George Staphos在3月13日给投资者的报告中表示,其覆盖范围内的上市包装公司“处境并不乐观”。他指出,自2月27日(战争爆发前一天)以来,这些公司股价平均下跌约10%。
美银3月6日发布的另一份报告指出,油价快速上涨带来的运输成本上升已开始影响企业。Staphos称,总体而言,油价每上涨10美元/桶,塑料包装生产商的成本将增加每磅几美分。
“包装企业将不同程度地暴露于能源和运费上涨风险中,部分企业对石油衍生产品的直接支出更高,”他表示。尽管包装公司很可能将成本转嫁给客户,但成本上升可能演变为中期问题。Staphos称:“定价调整的时滞可能造成1至6个月的不利影响。”
消费端因素
油价上涨侵蚀消费者支出,地缘政治不确定性可能进一步加剧这一状况。专家表示,消费支出受挫通常意味着瓦楞纸箱使用量减少,进而导致包装需求下降。
此外,通胀和消费者信心滞后反映在疲软的房屋销售数据上,而住房市场对包装销售有显著影响;包括Greif在内的纤维企业高管曾提及这一关联。季节性住房市场通常在每年此时攀升至年度峰值,但伊朗战争是抑制销售的众多因素之一。
Truist Securities高级纸业与包装分析师Michael Roxland表示:“如果消费者现在(4月和5月)不回归市场购房,基本上就浪费了一年”,因为上半年住房销售损失“在下半年很难弥补”。如果消费者担忧地缘政治“而减少支出,那就意味着包装用量减少”。
消息人士称,美国纤维包装行业目前预计不会受到冲突的直接影响,但拥有强大国际业务的企业风险上升。即便如此,Roxland指出,考虑到箱板纸生产商在战前已采取类似提价举措,纸和木制品生产商可能在未来数月以战争相关通胀为由提高价格。
彭博智库(Bloomberg Intelligence)瓦楞包装市场分析师Ryan Fox通过电子邮件表示,对于瓦楞纸箱而言,“对美国市场的主要影响可能体现在货运市场,因为燃料价格上涨”。
Sakonet Research创始人Adam Josephson进一步讨论这一趋势时指出,“箱板纸需求走势与整体包装需求密切相关”。他解释说,消费者支出在战争爆发前已显疲软,包装需求同样如此。
“可自由支配支出正承受巨大压力,这发生在伊朗战争之前……随后伊朗战争爆发,意味着更多通胀,”Josephson表示,“我看不出伊朗战争为何不会在未来数月对消费者支出产生不利影响——我认为它会的。”
战争持续时间是专家判断对包装短期、中期和长期影响时关注的关键因素。
Staphos表示:“消费者支出驱动包装需求,能源通胀对消费者的压力持续越久,对我们的各类瓦楞纸及其他包装市场就越不利。”
霍尔木兹海峡之困
一个关键问题是全球主要航运通道霍尔木兹海峡的交通中断,自战争开始以来,仅有少量船只得以通过。这不仅限制了石油供应,也限制了原材料和商品的运输——两者均对包装产生影响。
战争初期,Fastmarkets RISI在3月4日发布的报告中指出,海峡活动减少给美国和欧洲带来“即时铝供应冲击”,中西部溢价等多项溢价被“大幅推高”。该区域溢价在战前(1月底)已创下每磅超过1美元的历史高位。
Fastmarkets RISI在3月16日发布的另一份报告指出,部分冶炼厂因天然气供应削减而降低产能运营,导致“实物铝市场迅速收紧”。报告强调“主要干扰是物流性的,而非生产性的”,但动态“实际上在模仿供应短缺”。
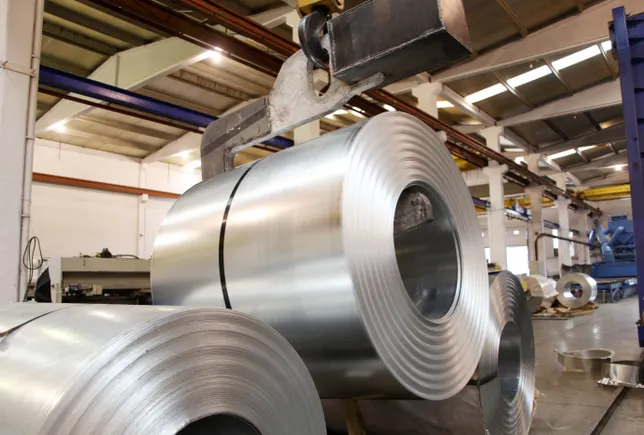
铝及其主要原料氧化铝和铝土矿在该地区大量生产,并通过霍尔木兹海峡运输。根据国际铝业协会数据,全球产铝量前三的区域分别是中国、包括俄罗斯在内的欧洲,以及由六个中东国家组成的海湾合作委员会。
具体而言,根据World Population Review数据,按2024年产量(公吨)计算,阿联酋和巴林位列全球前六大产铝国。美国铝业协会数据显示,2025年,中东约占美国未锻轧铝进口的21%和锻轧铝进口的13%。
2024年各国铝产量(公吨)
除中国外,全球前五大生产国中有两个位于中东。
包装行业对铝市场波动较为敏感。根据铝业协会数据,2022年铝在北美市场的第二大用途是包装,仅次于汽车和运输行业。
Roxland表示,金属包装公司应能将大部分战争相关额外成本转嫁给客户。然而,该行业今年已因50%的232条款关税、可能额外征收的10%全球关税以及飙升的中西部溢价等因素面临价格上涨压力,因此铝包装生产商进一步提价的空间可能有限,否则将失去客户和消费者。
美国铝业协会确认正密切监测快速变化的局势。
总裁兼首席执行官Charles Johnson通过电子邮件表示:“鉴于该地区在全球铝贸易中的作用,我们担忧潜在的供应链影响,并与会员企业保持密切联系。当前冲突是全球性安全问题,远超任何单一行业的利益范畴。”
塑料行业同样感受到战争的显著影响。由于油价攀升,以石油为原料的原生树脂价格正在上涨。考虑到全球石油总产量的约4%至8%用于制造塑料,这一影响不容忽视。
已有部分塑料生产商报告收到石化原料供应商的涨价通知。就在今天,总部位于新泽西州的Sun Chemical(为包装提供油墨、涂料和粘合剂)宣布,因伊朗战争,将立即在其所有产品部门实施提价和附加费。该公司表示,冲突“正显著影响全球能源市场、物流路线和化学原料供应”,此外还导致运输、物流和保险成本上升。
大宗商品情报机构ICIS在3月9日报道称,伊朗战争相关动态正“导致聚合物价格飙升”。该机构还表示,“显著上涨”尤其影响聚丙烯和聚乙烯等大宗商品,部分供应商甚至在同一周内多次提价。
此外,ICIS解释称,部分供应商正宣布不可抗力。据Plastics Today报道,截至3月13日已有31项此类公告,涉及包括陶氏在得克萨斯州迪尔帕克的工厂,以及欧洲多个利安德巴塞尔和Indorama工厂。
Sakonet Research的Josephson表示:“因此塑料包装将变得更贵。”
但分析师表示,塑料包装生产商预计大多会将额外成本转嫁给客户。
Roxland称:“他们最终会转嫁出去,因为这是合同条款的一部分。”
美国塑料工业协会目前拒绝就伊朗战争影响置评。
此消彼长
战争的一个奇特后果是:在原生树脂受挫的同时,可能为再生塑料打开大门。
Miller Recycling Services创始人Chaz Miller表示:“这对再生塑料市场应该是好事——尽管这不是你希望价格上涨的理由。当然,如果这推高原生树脂价格,再生树脂价格将相对较低,”从而可能对买家更具吸引力。
Miller指出,路边回收流中四种主要树脂中的三种——天然HDPE、彩色HDPE和聚丙烯——的价格在战前已呈上涨趋势。“现在,随着原生料价格上涨,再生料将拥有一个久违的定价优势,这很合乎逻辑。”
但对于路边回收流中第四种常见树脂——再生PET——能否受益,前景尚不明朗。该商品正经历困难时期,价格处于或接近历史低位。Miller解释称:在美国东北部,2月份再生PET瓶打包料价格仅为每磅1.5美分。
“再生PET的价格糟透了。在美国部分地区,如果情况不改变,它将变成负价值,”他说,“由于大量进口(包括原生PET和再生PET),需求动态有所不同。”
rPET行业已出现一波回收厂关闭潮。Evergreen Recycling上月宣布关闭纽约和俄亥俄州的工厂,使过去一年内的全关或部分关闭数量累计达到七家。“这不是一个好年头,”Miller表示。
rPET的困境加剧了消费后再生材料更广泛的持续需求问题。近年来,材料生产商经常报告称,尽管许多品牌拥有要求更多使用再生材料的可持续发展目标,且部分州有强制使用PCR的法律,但品牌并未提高PCR需求。
Miller特别指出,对于rPET而言,“在这个价格水平,他们应该大量购买”。但PCR需求低迷的趋势也延伸至其他树脂。
“买家在哪里?行动胜于雄辩,”Miller说,“我不在乎你承诺购买多少再生材料,你真的在买吗?拿出证据来。”
谈及与价格相关的企业PCR采购变化能否持久,Miller表示:“如果价格对买卖双方长期有利,我认为这些供应链变化将会持续。”
时机决定一切
消息人士称,战争持续时间将影响对包装行业的影响是暂时性的还是长期性的。Staphos表示,美银将“冲突持续时间视为评估市场影响的最大因素”,并预测快速解决与战争延续至第二季度深处的可能性相当。
尽管总统唐纳德·特朗普最初预测战争将持续四到五周,但这一目标正变得难以实现。在过去24小时内,国防部长Pete Hegseth表示尚未设定结束战争的时间表。