投资者偏好规模与体量,推动包装行业并购重组
在奥斯汀举行的包装会议上,Perella Weinberg Partners的专家表示,包装公司估值与规模及增长密切相关,过去两年并购活动低迷,但2026年存在上行潜力。
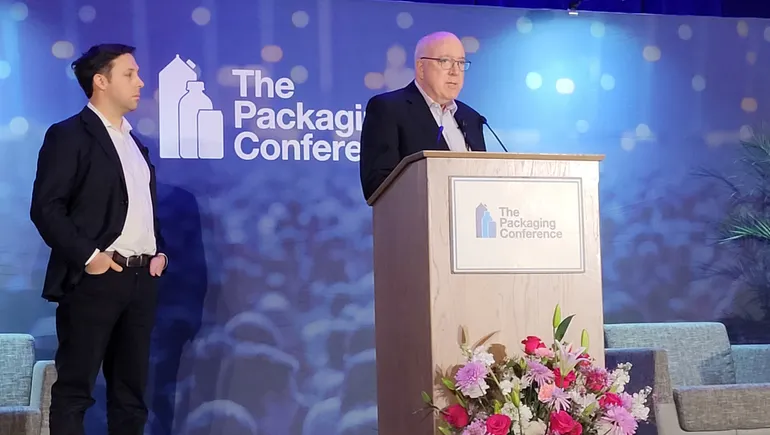
德克萨斯州奥斯汀——在周一举行的包装会议上,Perella Weinberg Partners的发言人在一场讨论中表示,规模更大更好,至少在考虑包装公司的规模与增长如何影响其估值时是如此。估值正在影响行业的并购活动,过去两年两者均低于常态,但2026年可能迎来上行潜力。
Perella Weinberg Partners董事总经理David Ambrose指出,在观察二十多家顶级包装公司的股价表现时,约三分之二的公司股价在过去一年出现下跌,中位数跌幅为6.5%。
增长预期对估值有积极影响。由于大多数行业的盈利表现下滑,公司正在寻找其他增长机会以吸引投资者,这正是并购发挥作用的地方。
“当然,仍有继续提高效率和削减成本的机会。但如果你想改变业务的估值,增长才是首要目标,”Ambrose说。“值得注意的是,表现最好的四家公司都参与了某种收购、剥离或重大事件,因此那并非核心增长。”
包装公司估值滞后的部分原因在于,过去几年宏观经济状况抑制了增长前景,这反过来又对并购产生负面影响。Ambrose表示,过去一两年,“我们看到整体包装并购活动有所下降,因为市场仍存在大量不确定性。”
根据该公司的数据,过去十年中,包装交易数量在2021年达到峰值,为352笔。2025年,该公司追踪到154笔交易。2024年是整体估值最高的一年,达到540亿美元,这得益于多起大型合并。
他进一步强调,投资者正奖励公司规模和体量,过去18至24个月内经历大型合并的少数公司估值有所上升。Perella Weinberg预计未来几年还会发生更多大型合并,这“将最终持续从根本上改变包装行业的格局”。
希望的曙光正在显现,这应会推高估值。较低的利率是可能在2026年及以后推动增长的因素之一。
“好消息是,私募股权公司开始重新关注包装公司,主要是因为估值,”Perella Weinberg高级顾问Tim Burns表示。“战略投资者可能会跟进,但私募股权投资者会提前介入。”
另一个预计今年将加速的趋势是私募股权收购上市公司并将其私有化。近期的例子包括2025年7月BWGI收购Verallia,以及Sealed Air被CD&R收购(预计今年完成)。这一策略之所以有吸引力,是因为耐心资本和缺乏季度审查压力可以促进投资组合转型。
“私有化对这些公司来说是一个不错的策略。正如我之前所说,我们认识的私募股权投资者确实在积极寻找下一个机会,”Burns说。
到2031年,各包装材料的市场份额预计不会发生重大变化;纸板仍将领先,其次是软包装,这两种材料合计仍将占包装市场的近一半。
尽管整体“增长面临挑战”,Burns表示,在哪些材料将出现增长方面,一些细微差异应会显现。刚性金属被认为到2031年将拥有最高的复合年增长率,为3.1%,其次是封盖和分配器,为2.8%。“当刚性金属领先时,你就知道情况已经变了,”他说。
这在一定程度上是由于可持续发展趋势推动公司从塑料转向金属或纤维。Burns表示,“(饮料)罐在吸引各种新产品方面做得非常出色”,包括出于可持续性原因,并指出饮料领域近80%的新产品都采用罐装。
总体而言,发言人表示,由于并购和其他因素,包装行业正在经历演变,预计还会有更多变化。“这是一个非常关键的时期,”Burns说。